Основные понятия теории вероятности
Теория вероятности есть наука, изучающая закономерности случайных явлений.
Случайное явление - это такое явление, которое при неоднократном воспроизведении одного и того же опыта протекает каждый раз по-разному.
В природе нет ни одного физического явления, в котором бы не присутствовали элементы случайностей. Факторы, влияющие на случайности, являются случайными и второстепенными.
Под событием в теории вероятности понимается всякий факт, который в результате опыта может произойти или не произойти. Если количественно сравнивать между собой события по степени их возможности, нужно с каждым событием связать число, которое тем больше, чем более возможно событие. Такое число называется вероятностью Р.
Для достоверного события Р=1, для невозможного события Р=0. Несколько событий в данном опыте называются равновозможными, если появление одного из них не более возможно, чем другого Непосредственный подсчет вероятности.
Для того, чтобы определить в опыте вероятность непосредственно из условий самого опыта, необходимо, чтобы различные исходы опыта обладали симметрией, и в силу этого были объективно одинаково возможны.
Несколько событий в одном опыте образуют полную группу событий, если в результате опыта непременно должно появиться хотя бы одно из них.
Несколько событий называются несовместными в данном опыте, если никакие 2 из них не могут появляться вместе.
Несколько событий в данном опыте называются равновозможными, если по условию симметрии есть основания считать, что ни одно из этих событий не является объективно более возможным, чем другие.
Существуют группы событий, обладающих всеми 3мя свойствами. Такие события называются случаями, и решение такой задачи называется схемой случаев или схемой урн. Классическая формула вероятности решает задачи, попадающие под схему урн.
Случайной величиной называется величина, которая в результате опыта может принимать то или иное значение, причем неизвестно заранее, какое именно.
Случайные величины, которые принимают только отдельные друг от друга значения, называются дискретными.
Случайные величины, всевозможные значения которых заполняют собой некоторый промежуток, называются непрерывными.
Суммой 2х событий А и В называют событие С, состоящее в выполнении или события А, или события В, или 2х одновременно.
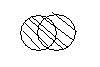
Произведением 2х событий А и В называется событие С, состоящее в совместном появлении событий А и В.

Классическое определение вероятности
Если n-общее число элементарных событий и все они равновозможные, то вероятность события А:
 ,
где mA- число исходов, благоприятствующих появлению события А.
Классическая формула вероятности решает задачи, попадающие под схему урн.
Частота или статистическая вероятность
Частота - отношение числа появлений нужного события к общему числу опытов.
р=0 - для невозможных событий и р=1 для достоверных событий.
Частоту событий называют статистической вероятностью, и про нее говорят, что при увеличении количества опытов частота сходится по вероятности увеличения Р.
Геометрическая вероятность. Задача о встрече
Чтобы преодолеть недостаток классического определения вероятности, состоящий в том, что оно неприменимо к испытаниям с бесконечным числом исходов, вводят геометрические вероятности - вероятности попадания точки в область (отрезок, часть плоскости и т. д.).
Пусть отрезок l составляет часть отрезка L. На отрезок L наудачу поставлена точка. Это означает выполнение следующих предположений: поставленная точка может оказаться в любой точке отрезка L, вероятность попадания точки на отрезок l пропорциональна длине этого отрезка и не зависит от его расположения относительно отрезка L. В этих предположениях вероятность попадания точки на отрезок l определяется равенством
Р = Длина l / Длина L
З а м е ч а н и е 1. Приведенные определения являются частными случаями общего определения геометрической вероятности. Если обозначить меру (длину, площадь, объем) области через mes, то вероятность попадания точки, брошенной наудачу (в указанном выше смысле) в область g - часть области G, равна
Р = mes g / mes G.
З а м е ч а н и е 2. В случае классического определения вероятность достоверного (невозможного) события равна единице (нулю): справедливы и обратные утверждения (например, если вероятность события равна нулю, то событие невозможно). В случае геометрического определения вероятности обратные утверждения не имеют места. Например, вероятность попадания брошенной точки в одну определенную точку области G равна нулю, однако это событие может произойти, и, следовательно, не является невозможным.
Задача о встрече:
Два лица  и
 условились встретиться в определенном месте между двумя и тремя часами дня. Пришедший первым ждет другого в течении 10 минут, после чего уходит. Чему равна вероятность встречи этих лиц, если каждый из них может прийти в любое время в течение указанного часа независимо от другого?
Решение. Будем считать интервал с 14 до 15 часов дня отрезком [0,1] длиной 1 час. Пусть  ("кси") и
 ("эта") - моменты прихода
 и
 (точки отрезка [0,1]). Все возможные результаты эксперимента - множество точек квадрата со стороной 1:
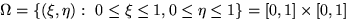 .
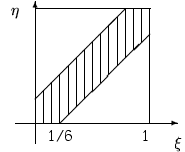
Можно считать, что эксперимент сводится к бросанию точки наудачу в квадрат. При этом благоприятными исходами являются точки множества 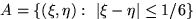 (10 минут = 1/6 часа). То есть попадание в множество
 наудачу брошенной в квадрат точки означает, что и
 встретятся. Тогда вероятность встречи равна
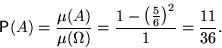
Теоремы сложения вероятностей
Теорема: Вероятность суммы 2х несовместных событий равняется сумме их вероятностей.
Р(А+В)=Р(А)+Р(В)
Д-во:
Используем схему случаев, из которых m~A, k~B, P(A)=m/n, P(B)=k/n. Поскольку А и В несовместные, то получается, что
m+k=A+B
P(A+B)= (m+k)/n=m/n+k/n=P(A)+P(B )/
1. Если события А1...Аn образуют полную группу несовместных событий, то сумма их вероятностей = 1. Противоположными называются 2 несовместных события, которые образуют полную группу {0;P}
A="0" - P
A="P" - q
2. Сумма вероятностей события и его противоположности равняется 1
P(A)+P(-A)=1
p+q=1
3. Вероятность суммы 2х совместных событий А и В равняется сумме их вероятности без учета вероятности их совместного появления.
P(A+B)=P(A)+P(B)-P(AB)
Теоремы умножения вероятностей
Событие А называется независимым от события B, если вероятность события А не зависит от того, произошло событие В или нет.
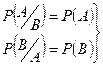 - критерий независимости событий
События А и В называются независимыми тогда, когда Р(АВ) = Р(А)*Р(В)
Вероятность события А, вычисляемая при условии, что имело место другое событие В, называется условной вероятностью Р(А/В)=P(AB)/P(B).
Свойства условных вероятностей
Свойства условных вероятностей аналогичны свойствам безусловных вероятностей.
1. 0 £ Р(А/В) £ 1, т.к. 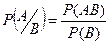 ; АВ Ì В, Р(АВ) £ Р(В)
2. Р(А/А)=1
3. ВÌА, è Р(А/В)=1
4. 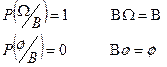
5. Р[(A+C)/B] = Р(А/В) + Р(C/В) - Если события А и С несовместны
Р[(A+C)/B] = Р(А/В) + Р(C/В) - Р(АC/В) - Если события А и С совместны
Теорема. Вероятность произведения двух событий равна произведению вероятности одного события на условную вероятность другого.
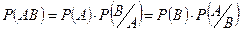
Док-во:
P(AB)=l/n; P(A)=m/n; P(B/A)=l/m; l/n=m/n * l/m => P(AB)=P(A)*P(B/A)
Следствия:
1. Если событие А не зависит от события В, то и событие В не зависит от события А
2. Вероятность произведения 2х независимых событий равна произведению вероятностей этих событий.
P(AB)=P(A)*P(B)
Формула полной вероятности
Формула полной вероятности является следствием теории сложения и умножения. Пусть требуется определить вероятность некоторого события А, которое может произойти вместе с событиями H1...Hn, образующих полную группу несовместных событий. Эти события называются гипотезами.
Докажем, что вероятность события А будет вычисляться по формуле:
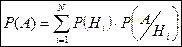
Доказательство: Т.к. гипотезы Hi образуют полную группу, то событие А может появиться только в комбинации с какой-нибудь из гипотез. Т.к. гипотезы несовместны, то и комбинации будут несовместны, поэтому к ним можно применить теорему сложения:
А=Н1*А+Н2*А+...+Hn*A;
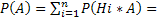
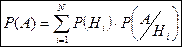
Формула Бейеса
Имеется полная группа несовместных гипотез H1...Hn. Вероятность этих гипотез до опыта известна. Произведен опыт, в результате которого произошло событие А.
Условные вероятности гипотез находятся по формуле:
P(A*Hi)=P(A)*P(Hi/A)=P(Hi)*P(A/Hi);
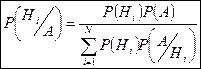 - Ф-ла Бейеса.
Повторение испытаний. Частная теорема о повторении опыта
На практике часто прилагаются задачи, в которых один и тот же опыт повторяется неоднократно., причем нас интересует не отдельное, а общее число появлений события А в серии опытов. Предположим, что опыты являются независимыми величинами. Независимые опыты могут проводиться в одинаковых или разных условиях. При одинаковых условиях вероятность события А будет одинаковой и к нему относится частная теорема. Если опыты разные, то к нему относится общая теорема о повторении опытов.
Частная теорема:
Вероятность одного сложного события, состоящего в том, что в n испытаниях событие A наступит ровно k раз и не наступит n-k раз, по теореме умножения вероятностей независимых событий равна  .Таких сложных событий может быть столько, сколько можно составить сочетаний из n элементов по k элементов, т.е.
 . Т.к. эти сложные события несовместны, то по теореме сложения вероятностей несовместных событий искомая вероятность равно сумме вероятностей всех возможных сложных событий. Поскольку вероятности всех этих сложных событий одинаковы, то искомая вероятность равна вероятности одного сложного события, умноженной на их число:
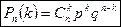 . Эта формула называется формулой Бернулли.
Определение вероятностей по формуле Бернулли усложняется при больших значениях n и при малых p или q. В этом случае удобнее использовать приближенные асимптотические формулы. Если  , а
 , но
 , то в этом случае
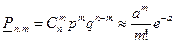
Эта формула определяется теоремой Пуассона. Если в схеме Бернулли количество опытов n достаточно велико  , а вероятность р события А в каждом опыте постоянно, то вероятность
 может определяться по приближенной формуле Муавра-Лапласа:
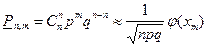 ,
где  ;
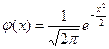 - локальная функция Лапласа, которая табулирована и приводится в справочниках. Данная формула отражает, так называемую, локальную теорему Муавра-Лапласа.
Вероятность появления события А не менее m раз при n опытах вычисляется по формуле:
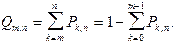
Вероятность появления события А хотя бы один раз при n опытах

Наивероятнейшее число  наступление события А в n опытах, в каждом из которых оно может наступить с вероятностью p (и не наступить с вероятностью q=1-p), определяется из двойного неравенства
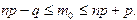
Если событие А в каждом опыте может наступить с вероятностью p, то количество n опытов, которое необходимо произвести для того, чтобы с заданной вероятностью Рзад. можно было утверждать, что данное событие А произойдет по крайней мере один раз, находится по формуле:

Частная теорема о повторении опытов касается того случая, когда вероятность события А во всех опытах одна и та же.
Общая теорема о повторении опытов. Производящая функция
Если производятся n независимых опытов в различных условиях, причем вероятность появления события А в i-м опыте равна 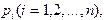 то вероятность Р
 того, что событие А в n опытах появится m раз, равна коэффициенту при Z
 в разложении по степеням Z производящей функции
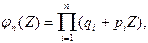 где

Функция распределения случайной величины
Рассмотрим дискретную случайную величину Х со своими значениями, каждое из которых является возможным, но не равновозможным: p(x1)=p1 ... p(xn)=pn. Сумма pi=1- критерий сходимости.
Законом распределения случайной величины называется всякое соотношение, которое связывает между собой значения всякой величины и ее вероятности.
| X | x1 | x2 | ... | xn |
| P | p1 | p2 | ... | pn |
Функция распределения:
Для непрерывной случайной величины невозможно составить закон распределения, поэтому для количественной характеристики удобно пользоваться не вероятностью отдельного события Х, а вероятностью события Х<x, где х - некоторая текущая переменная. Эти вероятности образуют некоторую функцию оси X.
F(x)=F(X<x)- интегральный закон распределения.
Свойства:
1. Функция F(x)-неубывающая функция.
Любой x2>x1 => F(x2)≥F(x1).
Д-во: Пусть х2>х1. Событие, состоящее в том, что Х примет значение, меньшее х2, можно подразделить на 2 несовместных события:
1) Х примет значение, меньшее х1, с вероятностью Р(Х<x1)
2) Х примет значение, удовлетворяющее неравенству x1≤X<x2, с вероятностью Р(x1≤X<x2).
По теореме сложения имеем
P(X<x2)=P(X<x1)+P( x1≤X<x2). Отсюда: P(X<x2)-P(X<x1)= P( x1≤X<x2) или F(x2)-F(x1)=P(x1≤X<x2). Так как любая вероятность есть число неотрицательное, то F(x2)-F(x1)≥0, или F(x2)≥F(x1), чтд.
2. F(-∞)=0
3. F(∞)=1
4. Значения функции распределения принадлежат отрезку [0;1]
0≤F(x)≤1
Д-во: Свойство вытекает из определения функции распределения как вероятности: вероятность всегда есть неотрицательное число, не превышающее 1.
Функция распределения есть вероятность того, что случайная величина X, в результате нашего опыта попадает левее т. х.
Для дискретных случайных величин также можно составить функцию распределения:
F(x)=P(X<x)=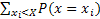 .
Вероятность попадания случайной величины на заданный участок.
P(α≤x≤β)=F(β)-F(α).
Вероятность попадания для непрерывной случайной величины в любое отдельное значение =0.
Плотность распределения
Плотность распределения - производная абсолютно непрерывной функции распределения.
P(x<X<x+∆x)=F(x+∆x)-F(x)
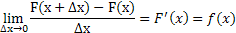
P(α<x<β)=
F(x)=P(X<x)=P(-∞<X<x)
F(x)=
Основные свойства плотности распределения:
1. f(x)≥0
Д-во: Функция распределения - неубывающая функция, следовательно, ее производная - функция неотрицательная.
2.  =1
Несобственный интеграл выражает вероятность события, состоящего в том, что случайная величина примет значение, принадлежащее интервалу(-∞;∞). Очевидно, такое событие достоверно, следовательно, вероятность его равна 1.
Эти 2 свойства геометрически определяют то, что кривая распределения всегда лежит выше оси Ох и площадь под кривой равна 1.
Числовые характеристики случайных величин
Числовые характеристики случайной величины - числа, суммарно описывающие случайную величину.
Математическое ожидание
Для дискретной случ. величины - сумма произведений всех ее возможных значений на их вероятности.
M(x)=x1p1+x2p2+...+xnpn
Если дискретная случ. величина Х принимает счетное множество возможных значений, то

причем мат ожидание существует, если ряд в правой части сходится абсолютно.
Математическое ожидание числа появлений события в одном испытании равно вероятности этого события.
Вероятностный смысл : математическое ожидание приближенно равно среднему арифметическому наблюдаемых значений случайной величины.
Математическое ожидание M(X) числа появлений события А в n независимых испытаниях равно произведению числа испытаний на вероятность появления событий в каждом испытании: M(X)=np.
Для непрерывной случ величины: 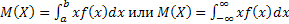
Отклонением называют разность между случ величиной и ее мат ожиданием.
Мат ожидание отклонения равно 0: M[X-M(X)]=0, т.к. M[X-M(X)]=M(X)-M[X(X)]=M(X)-M(X)=0.
Дисперсия
Для дискретной случ величины - мат ожидание квадрата отклонения случ величины от ее мат ожидания: D(X)=M[X-M(X)]². Для тот, чтобы найти дисперсию, достаточно вычислить сумму произведений возможных значений квадрата отклонения на их вероятности
D(X)=M(X²)-[M(X)]²
Д-во: D(X)= M[X-M(X)]²=M[X²-2XM(X)+M²(X)]=M(X²)-2M(X)M(X)+M²(X)=M(X²)-M²(X).
Дисперсия числа появлений события А в n независимых испытаниях, в каждом из которых вероятность p появления события постоянна, равна произведению числа испытаний на вероятности появления и непоявления события в одном испытании: D(X)=npq.
Для непрерывной случ величины: 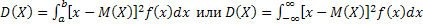
Среднее квадратическое отклонение
 - для оценки рассеяния возможных значений случ величины вокруг ее среднего значения.
Начальный момент: 
Центральный момент: 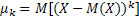
Мода случ величины - наиболее вероятное значение этой случ величины.
Медиана - это такое значение, для которого выполняется равенство p(x<Me)=P(x>Me). Геометрически это означает, что медиана является абсциссой точки, которой площадь, ограниченная кривой распределения, делится пополам.
Неравенство Чебышева
Пусть имеется случ величина Х, заданная mx и D(x). Неравенство Чебышева утверждает, что каково бы ни было положительное число α, вероятность того, что величина Х отклонится от своего мат ожидания не меньше, чем на α, ограничено сверху величиной:
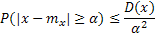
Д-во:
| X | x1 | ... | xn |
| P | p1 | ... | pn |
Возьмем произвольное положительное число α>0 и вычислим вероятность того, что величина Х отклонится от своего mx не меньше чем на α.
Вероятность 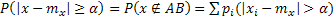 , т.е. надо просуммировать вероятности значений, которые не лежат на AB.
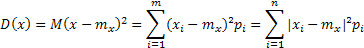
Т.к. не все члены суммы не отрицательны, то D(x) можно уменьшить , взяв не все значения xi:
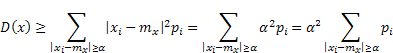
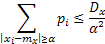
что и требовалось доказать.
Теорема Чебышева
Среднее арифметическое ( , my=mx, D(y)=D(x)/n) случ величины Х есть случ величина с очень маленькой дисперсией и при достаточно большом n ведет себя как не случ.
Теорема Чебышева:
При достаточно большом числе независимых опытов, среденее арифметическое наблюдаемых значений случ величины сходится по вероятности к ее mх.
P(|xn-a|<ε)>1-δ, ε, δ -> 0.
P(|(∑xi/n) - mx|1-δ
Д-во:
Y=∑xi/n, my=mx, Dy=Dx/n.
Применим к случ величине Y неравенство Чебышёва.
P(|y-my|≥ε)≤Dy/ε²=Dx/nε².
P(|(∑xi/n)-mx|≥ε)≤δ
P(|(∑xi/n)-mx|<ε)>1-δ
Обобщенная теорема Чебышева и теорема Маркова
Обобщенная теорема Чебышёва:
Если х1...хn независимые случ величины, заданные своими мат ожиданиями и дисперсиями, и сами все дисперсии ограничены сверху одним и тем же числом L (D(x)<L), то при возрастании n ср. арифметическое наблюдаемых значений сходится к среднему арифметическому их мат ожиданий:
P(|(∑xi/n) - (∑mxi/n)|<ε)>1-δ;
Теорема Маркова:
Если имеются ЗАВИСИМЫЕ случ величины х1..хn и если при n->∞ выполняется условие  , то среднее арифметическое наблюдаемых значений случ величины Х сходится к среднему арифметическому их мат ожидания.
Характеристические функции
Характеристической функцией случ величины Х называется функция  , которая представляет собой мат ожидание некоторой комплексной величины
 . Если х является дискретной случ величиной, заданной своим законом распределения, то ее характеристическая функция выглядит так:
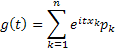
Если х - непрерывная случ величина, то ее характеристическая функция:
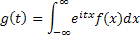
Преобразование, которому надо подвергнуть f(x), чтобы получить g(x), является преобразование Фурье.
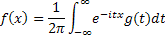
Свойства характеристических функций:
1. y=ax, gy(t)=gx(at)
2. y=∑Xk, gy(t)=∏gxk(t)
Центральная предельная теорема
Если x1...xn - независимые случ величины, имеющие один и тот же закон распределения, с мат ожиданием и дисперсией, то при неограниченном увеличении n, закон распределения Y неограниченно приближается к нормальному закону.
Yn=∑Xk
Д-во: согласно 2му свойству характеристической функции (все значения имеют одинаковый закон распределения, а значит и характеристическая функция у всех одинакова):
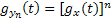
...
Следствие из теоремы Ляпунова-теоремы Лапласа
Теорема Лапласа:
x1...xn - независимые случ величины, заданные своими мат ожиданиями и дисперсией. Предположим, что условия центральной предельной теоремы выполнены и число слагаемых достаточно для того, чтобы случ величина Y=∑Xi была распределена по нормальному закону. Тогда
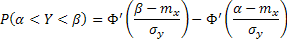
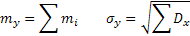
Д-во: Пусть производится n независимых опытов, в каждом из которых событие А может появиться с вероятностью p. Согласно теореме Ляпунова следующие случ величины будут приближаться к нормальному закону распределения:
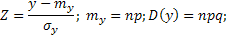
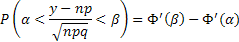
Локальная теорема Лапласа:
Вероятность того, что в n независимых испытаниях, в каждом из которых вероятность появления события А равняется pn, наступит ровно k раз приблизительно равно:
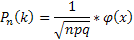
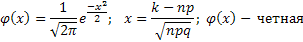
Интегральная теорема Лапласа:
Вероятность того что в n независимых испытаниях, в каждом из которых вероятность появления события А=р, событие наступит не меньше к1 раз и не больше к2 раз, равна:
Pn(k1,k2)≈Ф(Xk2)-Ф(Xk1).
Xk1=(k1-np)/ ; Xk2=(k2-np)/;
Свойства числовых характеристик
Мат ожидание.
1. Математическое ожидание постоянной величины равно самой постоянной:
M(C)=C
Д-во: Будем рассматривать постоянную С как дискретную случайную величину, которая имеет одно возможное значения С и принимает его с вероятностью р=1. М(С)=С*1=С.
2. Постоянный множитель можно выносить за знак математического ожидания: М(СХ)=СМ(Х)
Д-во: Пусть случайная величина Х задана законом распределения вероятностей:
| Х | x1 | x2 | ... | xn |
| p | p1 | p2 | ... | pn |
или
| СХ | Сx1 | Сx2 | ... | Сxn |
| p | p1 | p2 | ... | pn |
Математическое ожидание случ. величины СХ:
M(CX)=Cx1p1+Cx2p2+...Cxnpn=C(x1p1+x2p2+...xnpn)=CM(X) => M(CX)=CM(X).
3. Математическое ожидание произведения двух независимых случ. величин равно произведению их мат ожиданий. M(XY)=M(X)M(Y)
Д-во: Пусть независимы случайные величины Х и Y заданы своими законами распределения вероятностей:
| X | x1y1 | Y | y1y2 |
| p | p1p2 | g | g1g2 |
Составив все значения, которые может принимать случ. величина XY, напишем закон распределения XY.
| ХY | x1y1 | x2y1 | x1y2 | x2y2 |
| p | p1g1 | p2g1 | p1g2 | p2g2 |
Мат ожидание равно сумме произведений всех возможных значений на их вероятности:
M(XY)=x1y1*p1g1+x2y1*p2g1+x1y2*p1g2+x2y2*p2g2=y1g1(x1p1+x2p2)+y2g2(x1p1+x2p2)=
=(x1p1+x2p2)(y1g1+y2g2)=M(X)M(Y).
Следствие:
M(XYZ)=M(X)M(Z)M(Y)
4. Мат ожидание суммы двух случ величин равно сумме мат ожиданий слагаемых:
M(X+Y)=M(X)+M(Y)
Д-во: Пусть случ величины X и Y заданы следующими законами распределения:
| X | x1 | x2 | Y | y1 | y2 |
| p | p1 | p2 | g | g1 | g2 |
Составим все возможные значения величины X+Y: x1+y1; x2+y1; x1+y2; x2+y2. Обозначим их вероятности соответственно p11, p12, p21 и p22. Мат ожидание X+Y равно:
M(X+Y)=(x1+y1)p11+(x1+y2)p12+(x2+y1)p21+(x2+y2)p22=x1(p11+p12)+x2(p21+p22)+
+y1(p11+p21)+y2(p12+p22).
p11+p12=p, т.к. Событие "Х примет значение х1" влечет за собой событие "Х+Y примет значения x1+y1 или x1+y2", вероятность которого равно p11+p12. Следовательно, p11+p12=p1.
Аналогично: p21+p22=p2; p11+p21=g1 и p12+p22=g2. Получим:
M(X+Y)=(x1p1+x2p2)+(y1g1+y2g2)=M(X)+M(Y)
Следствие:M(X+Y+Z)=M(X)+M(Y)+M(Z)
1. D(C)=0;
Д-во: D(C)=M{[C-M(C)]²}=M[(C-C)²]=M(0)=0.
2. D(CX)=C²D(X)
Д-во: D(CX)=M{[CX-M(CX)]²}= M{[CX-CM(X)]²}=M{C²[X-M(X)]²}=C²M{[X-M(X)]²}=C²D(X).
3. D(X+Y) =D(X)+D(Y).
Д-во: D(X+Y) = M[(X+Y)²]-[M(X+Y)]²= M[X²+2XY++Y²]-[M(X)+M(Y)]²=M(X²)+2M(X)M(Y)+
+M(Y²)-M²(X)-2M(X)M(Y)-M²(Y)={ M(X²)-[M(X)]²}+{ M(Y²)-[M(Y)]²}=D(X)+D(Y).
Следствие 1: D(X+Y+Z)=D(X)+D(Y)+D(Z)
Следствие 2: D(C+X)=D(X)+D(C)=D(X)
4. D(X-Y)=D(X)+D(Y)
Д-во: D(X-Y)=D(X)+D(-Y)=D(X)+(-1)²D(Y)=D(X)+D(Y)
Нормальное распределение
Нормальным называют распределение вероятностей непрерывной случ величины, которое описывается плотностью:
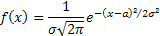
где a-мат ожидание, а σ - среднее квадратическое отклонение Х.
1. D(f)=R
2. 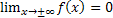
3. 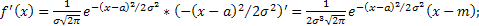
4. 
Вероятность того, что Х примет значение, принадлежащее интервалу (α,β)
P(α<X<β)=Ф((β-a)/σ)-Ф((α-a)/σ), где 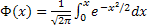 - функция Лапласа.
1. Ф(-∞)=0
2. Ф(+∞)=1
3. Ф(-х)=1-Ф(х)
P(mx-l<x<mx+l)=Ф(l/σ)-Ф(-l/σ)=2Ф(l/σ)-1
Асимметрия, эксцесс, мода и медиана нормального распределения соответственно равны:
As=0, Ek=0, M0=a, Me=a, где a=M(x).
Правило трех сигма
Если случайная величина распределена нормально, то абсолютная величина ее отклонения от мат ожидания не превосходит утроенного среднего квадратического отклонения.
Запишем вероятность того, что отклонение нормально распределенной случайной величины от математического ожидания меньше заданной величины D:
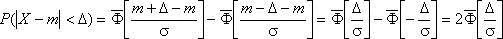
Если принять D = 3s, то получаем с использованием таблиц значений функции Лапласа:
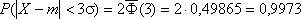
Т.е. вероятность того, что случайная величина отклонится от своего математического ожидание на величину, большую чем утроенное среднее квадратичное отклонение, практически равна нулю.
Это правило называется правилом трех сигм.
Равномерное распределение
На практике очень часто встречаются случ числа, про которые заранее известно, чтоих значения лежат в пределах некоторого интервала, и все значения случ величины одинаково вероятны.
О таких случ числах говорят, что они распределены равномерно. Плотность такого распределения сохраняет постоянное значение, а именно f(x)=1/(b-a). Вне этого интервала f(x)=0.
Вероятность попадания значения случ числа в заданный интервал (a;b), можно вычислить по формуле: 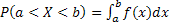 .
График плотности равомерного распределения симметричен относительно прямой x=(a+b)/2, поэтому M(x)=(a+b)/2. Этот же результат можно получить по формуле 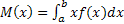 .
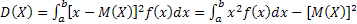 . Подставив формулы, полученные выше, получим D(x)=(b-a)²/12. В таком случае среднее квадратическое отклонение случ числа равно
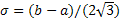 .
Закон Пуассона
Рассмотрим дискретную случ величину Х, которая может принимать целые неотрицательные значения. Говорят, что случ величина распределена по закону Пуассона, если вероятность того, что она примет значение m, выражена формулой:  , где a - параметр Пуассона.
Доказательство:
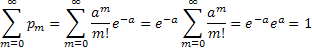


 x
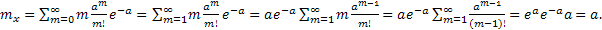
/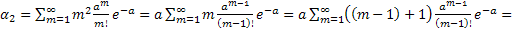
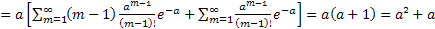 /
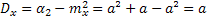 .
Равенство мат ожидания и дисперсии параметру а используется на практике для решения вопроса правдоподобия гипотезы о том, что случ величина Х распределяется по закону Пуассона.
Пусть на оси абсцисс случ образом распределены точки. Допустим, что случ образом распределенные точки удовлетворяют следующим условиям:
1. Вероятность попадания того или иного числа точек на отрезок l зависит от их положения на оси абсцисс.
2. Точки распределяются по оси абсцисс независимо друг от друга.
3. Вероятность попадания на малый участок ∆х 2х и более точек пренебрежимо мала по сравнению с вероятностью попадания одной точки.
Выделим отрезок длины l и рассмотрим дискретную случ величину Х числа точек, попадающих на этот отрезок.
Докажем, что случ величина Х подчиняется закону Пуассона и посчитаем вероятность того, что на этот отрезок попадет ровно m точек. Рассмотрим маленький участок этой прямой ∆х и вычислим вероятность того, что на этот участок попадет хотя бы одна точка.

Согласно 3му условию вероятность попадания на участок ∆х 2 и более точек ≈0, поэтому мат ожидание будет = вероятности попадания хотя бы одной точки на ∆х.

Для вычисления вероятности попадания на отрезок l ровно m точек, разделим этот участок на n частей: ∆х = l/n, p=λ∆x=λl/n, q=1-(λl/n).
По условию 2 вероятности попадания точек являются независимыми можно использовать частную теорему повторения опыта:
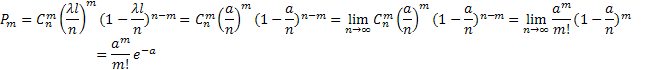
Параметр a определяется как ср. число точек, попадающих на нужный отрезок.
Функция одного случайного аргумента
Если каждому возможному значению случайной величины Х соответствует одно возможное значение случайной величины Y, то Y называют функцией случайного аргумента X: Y=φ(X).
Рассмотрим случай, когда X- дискретная случ величина с возможными значениями x1...xn, вероятности которых p1...pn. Тогда Yтоже является дискретной случ величиной со всевозможными случ событиями: y=f(x1)...y=f(xn).
Т.к. событие "величина X примет значение xi" влечет за собой событие "величина Y примет значение f(xi)", то вероятности всевозможных значений Y соответственно равны p1...pn.
Мат ожидание случ величины будет рассчитываться: M(y)=M(f(x))=∑f(xi)pi.
При записи закона распределения вероятности y руководствуются следующими правилами:
1. Если различным возможным значениям X соответствуют различные возможные значения Y, то вероятности соответствующих значений X и Y равны между собой: P(X=xi)=P(y=f(xi))=pi.
2. Если различным возможным значениям Х соответствуют значения Y, среди которых есть равные между собой, то следует складывать вероятности повторяющихся значений Y.
Рассмотрим непрерывную случ величину Х, которая задана своей плотностью, если у=f(x) дифференцируемая монотонная функция, обратная функция которой x=φ(y), то плотность распределения случ величины y определяется след функцией: g(y)=f[φ(y)|φ'(y)].
Соответствующее мат ожидание: 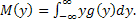
Если отыскание ф-ии g(y) является затрудненным, то можно исп. след формулу:
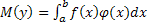 .
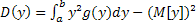 .
Функция двух случайных аргументов
Если каждой паре возможных значений случ величин X и Y соответствует одно возможное значение случайной величины Z, то Z называют функцией двух случ аргументов X и Y: Z=φ(X, Y).
1. Пусть X и Y - дискретные независимые случ величины. Для того, чтобы составить закон распределения функции Z=X+Y, надо найти все возможные значения Z и их вероятности. Т.к. X и Y независимые случ величины, то zi=xi+yi, pz=px*py. Если zi=zj, то их вероятности складываются.
2. Пусть X и Y - непрерывные случ величины. Доказано: если X и Y независимы, то плотность распределения g(z) суммы Z=X+Y (при условии, что плотность хотя бы одного из аргументов задана на интервале(-∞;∞) одной формулой) может быть найдена с помощью формулы:
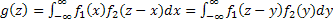 , где f1, f2 - плотности распределения аргументов.
Если возможные значения аргументов неотрицательны, то g(z) находят по формуле: 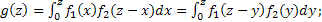
Плотность распределения суммы независимых случ величин называют композицией, а закон распределения вероятностей называют устойчивым, если композиция таких законов есть тот же закон. M(z)=M(x)+M(y); D(z)=D(x)+D(y).
Закон распределения двумерной случайной величины
Законом распределения дискретной двумерной случ величины называют перечень возможных значений этой величины, т.е. пар чисел (xi, yj) и их вероятностей P(xi, yj).
| y/x | x1 | x2 | ... | xn |
| y1 | p(x1, y1) | p(x2, y1) | ... | p(xn, y1) |
| y2 | p(x1, y2) | p(x2, y2) | ... | p(xn, y2) |
| ... | ... | ... | ... | ... |
| ym | p(x1, ym) | p(x2, ym) | ... | p(xn, ym) |
Зная закон распределения двумерной дискретной случ величины, можно найти законы распределения каждой из составляющих. Например: События (X=x1, Y=y1)...(X=x1, Y=Ym) - несовместны, поэтому вероятность P(x1) того, что Х примет значение х1, по теореме сложения такова: P(x1)=p(x1, y1)+...+p(x1, ym). Т.о. вероятность того, что Х примет значение xi, равна сумме вероятностей "столбца хi". Аналогично, сложив "строки Yj", получим вероятность P(Y=yj).
Статистическое распределение выборки
Статистическое распределение выборки. Эмпирическая функция распределения. Полигон и гистограмма.
Пусть для изучения количественного признака Х из генеральной совокупности извлечена выборка x1...xk объема n. Наблюдавшиеся значения xi признака X называют вариантами, а последовательность вариант, записанных в возрастающем порядке, - вариационным рядом.
Статистическим распределением выборки называют перечень вариант xi вариационного ряда и соответствующих им частот ni (сумма всех частот равна n) или относительных частот wi(сумма = 1).
Статистическое распределение выборки можно задать также в виде последовательности интервалов и соответствующих им частот.
Эмпирической функцией распределения - называют функцию F*(x), определяющую для каждого значения х относительную частоту события X<x: F*(x)=nx/n, где nx - число вариант, меньших х, n- объем выборки. Эмпирическая функция обладает следующими свойствами:
1. Значения эмпирической функции принадлежат отрезку [0;1].
2. F*(x) - неубывающая функция.
3. Если x1 - наименьшая варианта, а xk - наибольшая, то F*(x)=0 при x≤x1 и F*(x)=1 при x≥xk.
А. Дискретное распределение признака X. Полигоном частот называют ломанную, отрезки которой соединяют точки (x1,n1)...(xk,nk), где xi - варианты выборки и ni - соответствующие им частоты.
Полигоном относительных частот называют ломанную, отрезки которой соединяют точки (xk,wk), где xk - варианты выборки, а wk- соответствующие им относительные частоты.
Б. Непрерывное распределение признака X. При непрерывном распределении признака весь интервал, в котором заключены все наблюдаемые значения признака, разбивают на ряд частичных интервалов длины h, и находят ni - сумму частот вариант, попавших в i-тый интервал. Гистограммой частот называют ступенчатую фигуру, состоящую из прямоугольников, основаниями которых служат частичные интервалы длины h, а высоты равны соотношению ni/h. Площадь прямоугольника равна h(ni/h)=ni - сумме частот вариант, попавших в интервал. Площадь гистограммы частот равна сумме всех частот, т.е. объему выборки.
Гистограммой относительных частот называют ступенчатую фигуру, состоящую из прямоугольников, основаниями которых служат частичные интервалы длины h, а высоты равны соотношению wi/h. Площадь прямоугольника равна соответствующей относительной частоте, а площадь гистограммы = 1.
Числовые характеристики статистического распределения

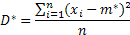

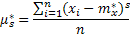
Критерии согласия(критерии Пирсона)
Допустим, что данное статистическое распределение выровнено с помощью некоторой теоретической кривой. Как бы хорошо ни была подобрана теоретическая кривая, между ней и мтатистич. распределением неизбежны некоторые расхождения. Критерий согласия отвечает на вопрос, объясняются ли эти расхождения ошибками измерения или расхождение явл. существенным и подобранная нами кривая плохо выравнивает статистическое распределение.
Выдвигается гипотеза Н, состоящая в том, что случ величина X подчиняется данному закону распределения. Для того, чтобы принять или опровергнуть гипотезу Н, рассматривают некоторую величину Н, характеризующую степень расхождения теоретического и статистического распределений.
В зависимости от выбора величины Н существует несколько критериев согласия. Используем для доказательства критерий χ² или критерий Пирсона.
Предположим, что произведено m независимых опытов, в каждом из которых случ величина Х приняла некоторое значение. Результаты записываются в виде статистического ряда. Для теоретического значения распределения можно найти теоретическую вероятность попадания случ величины в каждый интервал. Проверим согласованность теоретического и статистического распределений: выберем в качестве меры расхождения сумму квадратов отклонения, взятых с некоторым коэффициентом Сi.
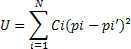
Коэффициент Сi вводится, потому что в общем случае отклонения, относящиеся к различным разрядам нельзя считать равноправными.
Пирсон полагает, что если в качестве веса взятьCi=n/pi, то при больших значениях n распределение величины U обладает следующими свойствами: оно практически не зависит от ф-ии распределения, а зависит только от числа разрядов.
Распределение χ² зависит от параметра r, называемым числом степеней свободы, с увеличением которого распределение медленно приближается к нормальному.
После расчета χ² для статистического распределения по расчетным таблицам находим значение χ-критическое. Если χ² -критическое > χ² -наблюдаемого - нет оснований опровергать гипотезуH.
Функция распределения системы двух случайных величин
Систему случ чисел величин X и Y изображают случ точкой на плоскости с координатами (X,Y), тогда вместо т. используется понятие случ вектора. Функция распределения системы 2х случ величин называется вероятностью совместного выполнения двух неравенств:
P(x,y)=P(X<x)P(Y<y). Геометрически это означает, что функция распределения есть вероятность попадания случ точки в бесконечный квадрат с вершиной в точке (X,Y), лежащий ниже и левее этой точки.
Свойства функции распределения:
1. x2>x1, F(x2,y)≥F(x1,y)
y2>y1, F(x,y2)≥F(x, y1)
2. F(x,-∞)=F(-∞,y)=F(-∞,-∞)=0
3. F(∞,∞)=1
4. F(x, ∞)=F(x); F(∞,y)=F(y);
Плотность распределения системы двух случайных величин
Плотностью распределения системы 2х случ величин называется вторая смешанная частная производная от функции распределения:
P((x,y)cP∆)=F(x+∆x, y+∆y)-F(x+∆x, y)-F(x, y+∆y)+F(x,y)
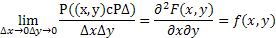
Плотность распределения системы случ величин представляет собой плотность распределения массы в точке с координатами x,y.
f(x,y)dxdy
Элем. вероятность f(x,y)dxdy есть вероятность попадания в элемент. прямоугольник со сторонами dx, dy. Эта вероятность равна объему параллелепипеда, ограниченного сверху поверхностью f(x,y) и отражающегося на элементарный участок dxdy.
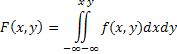
Свойства плотности:
1. f(x,y)≥0
2. 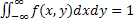 - полный объем тела, ограниченного поверхностью распределения с плоскостью xOy = 1.
Условные законы распределения
Зная совместный закон распределения можно легко найти законы распределения каждой случайной величины, входящей в систему. Однако, на практике чаще стоит обратная задача - по известным законам распределения случайных величин найти их совместный закон распределения. В общем случае эта задача является неразрешимой, т.к. закон распределения случайной величины ничего не говорит о связи этой величины с другими случайными величинами. Кроме того, если случайные величины зависимы между собой, то закон распределения не может быть выражен через законы распределения составляющих, т.к. должен устанавливать связь между составляющими. Все это приводит к необходимости рассмотрения условных законов распределения.
Определение. Распределение одной случайной величины, входящей в систему, найденное при условии, что другая случайная величина приняла определенное значение, называется условным законом распределения. Условный закон распределения можно задавать как функцией распределения, так и плотностью распределения.
Условная плотность распределения вычисляется по формулам:
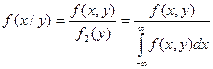
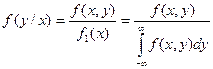
Условная плотность распределения обладает всеми свойствами плотности распределения одной случайной величины.
Зависимые и независимые случайные величины
2 случ величины называются независимыми, если закон распределения одной из них не зависит от того, какие возможные значения приняла другая величина.
Следовательно, условные распределения независимых величин равны их безусловным распределениям.
Теорема: Для того, чтобы случайные величины X и Y были независимыми, необходимо и достаточно, чтобы функция распределения системы (X, Y) была равна произведению функций распределения составляющих:
F(x, y)=F1(x)F2(y)
Доказательство: а) необходимость. Пусть X, Y -независимы, тогда X<x, Y<y тоже независимы и P(X<x, Y<y)=P(X<x)P(Y<y); F(x,y)=F1(x)F2(y).
б) Достаточность: Пусть F(x, y)=F1(x)F2(y) => P(X<x, Y<y)=P(X<x)P(Y<y) => X, Y- независимы.
Следствие: Для того, чтобы непрерывные случайные величины X и Y были независимыми, необходимо и достаточно, чтобы плотность совместного распределения системы (X, Y) была равна произведению плотностей распределения составляющих:
f(x, y)=f1(x)f2(y)
Доказательство: а) необходимость. Пусть X и Y - независимые непрерывные случайные величины. Тогда F(x,y)=F1(x)F2(y). Дифференцируя это равенство по x, затем по y, имеем:
 или f(x, y)=f1(x)f2(y).
б) достаточность: Пусть f(x, y)=f1(x)f2(y). Интегрируя по х, затем по у, получим
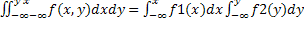 или F(x,y)=F1(x)F2(y). => X, Y - независимы.
Метод наименьших квадратов
Метод наименьших квадратов (МНК) - метод оценки параметров модели на основании экспериментальных данных, содержащих случайные ошибки. В основе метода лежат следующие рассуждения: при замене точного (неизвестного) параметра модели приблизительным значением необходимо минимизировать разницу между экспериментальными данными и теоретическими (вычисленными при помощи предложенной модели). Это позволяет рассчитать параметры модели с помощью МНК с минимальной погрешностью.
Мерой разницы в методе наименьших квадратов служит сумма квадратов отклонений действительных (экспериментальных) значений от теоретических. Выбираются такие значения параметров модели, при которых сумма квадратов разностей будет наименьшей - отсюда название метода:
 = min
где Y - теоретическое значение измеряемой величины, y - экспериментальное.
При этом полученные с помощью МНК параметры модели являются наиболее вероятными.
Метод наименьших квадратов, а также его различные модификации (нелинейный МНК, взвешенный МНК и т.д.) широко используется в аналитической химии, в частности, при построении градуировочной модели. Как правило, предполагается линейная зависимость (параметры которой требуется установить) между аналитическим сигналом и содержанием определяемого вещества. В этом случае метод наименьших квадратов позволяет оптимизировать параметры градуировки (и получить наименьшую погрешность анализа), а сумма квадратов разностей теоретического и экспериментального значения аналитического сигнала является мерой погрешности градуировки и линейно связана с так называемой остаточной дисперсией (дисперсией адекватности модели)